Der Kampf um den Speicherchip: Japan, Korea und die USA
13.10.2026
1970 revolutionierte Intels DRAM die Computerspeicherung. Doch schon in den 1980er-Jahren gerieten amerikanische Pioniere unter den Druck japanischer Hersteller. Anschließend stieg Südkorea zur führenden DRAM-Nation auf. Die Geschichte von Speicherchips erzählt von Fertigungsausbeuten, Preiskämpfen, Handelspolitik und dem Wandel von DRAM über NAND-Flash bis zum KI-Speicher HBM.
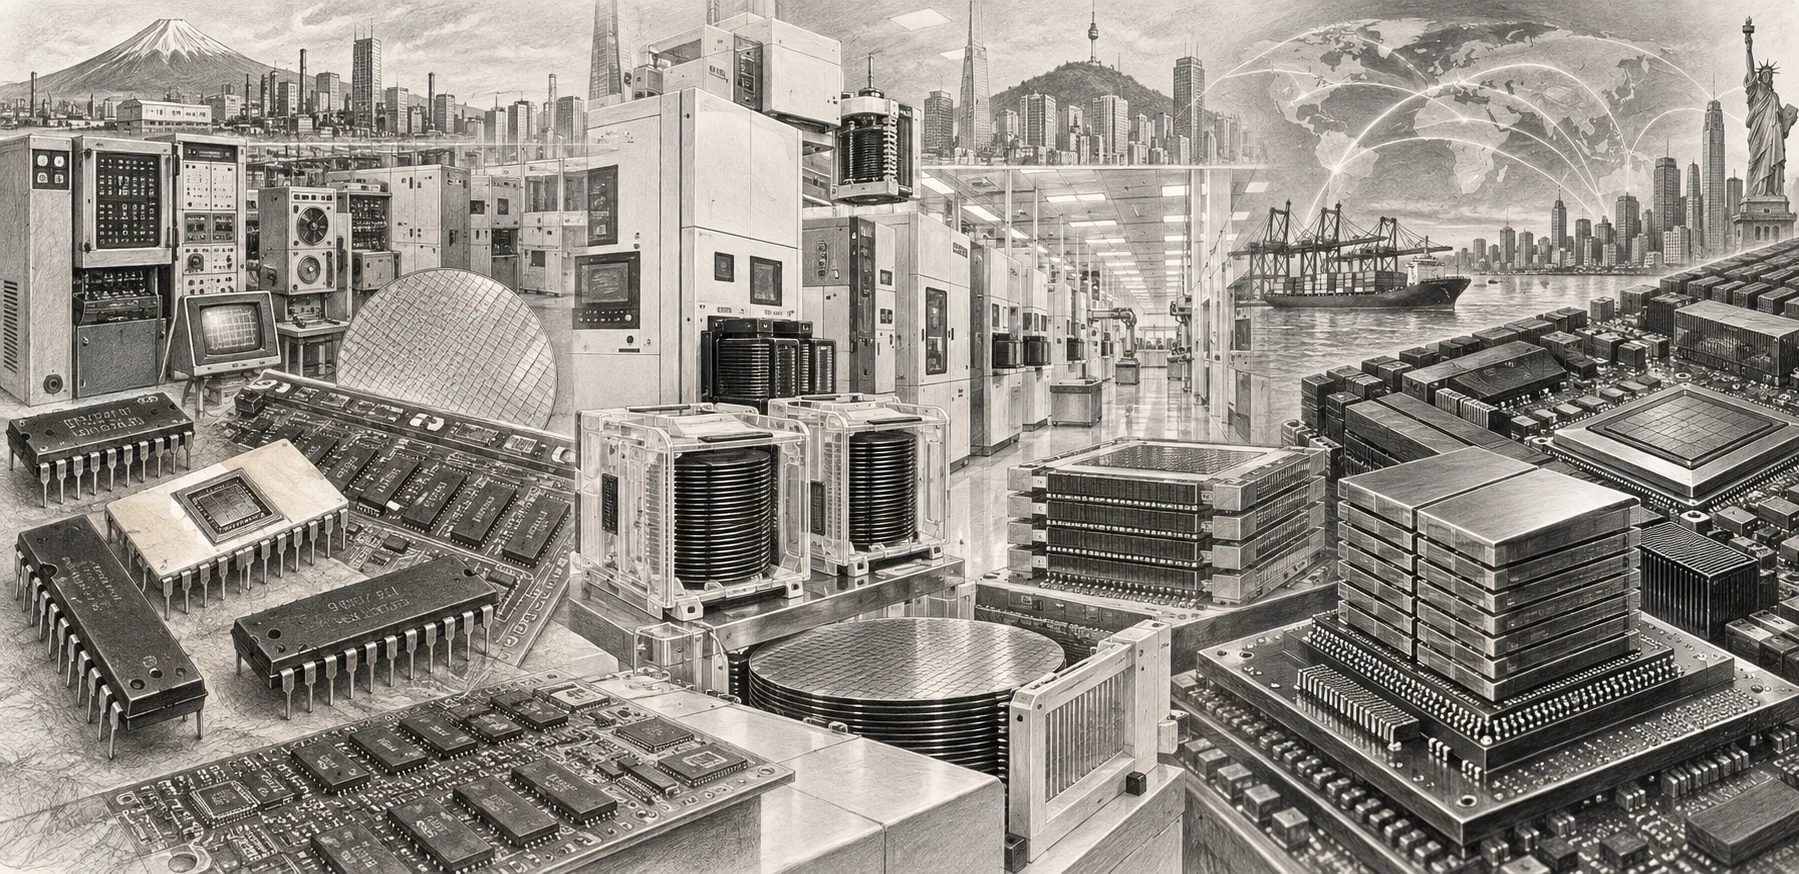
Bild: ChatGPT
Am 10. Oktober 1985 verkündete Intel eine Entscheidung, die kaum jemand bei seiner Gründung erwartet hätte: Das Unternehmen zog sich aus dem Geschäft mit dynamischen Halbleiterspeichern zurück. Gerade DRAM-Chips hatten Intel in seinen ersten Jahren bekannt gemacht. Der 1103 aus dem Jahr 1970 gehörte zu jenen Bausteinen, mit denen Halbleiterspeicher die zuvor üblichen Magnetkernspeicher in Computern verdrängten. Nun aber waren die Preise eingebrochen und japanische Wettbewerber hatten bei Speicherchips einen großen Teil des Weltmarkts erobert. Intel konzentrierte sich fortan auf Mikroprozessoren.
Diese Entscheidung steht beispielhaft für eine der dramatischsten Machtverschiebungen der Elektronikgeschichte. In den 1970er-Jahren entstand der moderne DRAM-Markt vor allem in den Vereinigten Staaten. In den 1980er-Jahren setzten japanische Unternehmen Maßstäbe bei Qualität und industrieller Fertigung. In den 1990er-Jahren rückten südkoreanische Hersteller an die Spitze, während der Wettbewerb ganze Unternehmen und Geschäftsbereiche verschwinden ließ. Der Kampf um den Speicherchip war dabei nie allein ein Wettlauf um möglichst viele Bits. Er entschied sich ebenso an Ausschussraten, Investitionszyklen, Wechselkursen, politischen Konflikten und der Fähigkeit, milliardenteure Fabriken auch in einer Krise weiterzuentwickeln.
Vor dem Chip: Wenn jedes Bit ein Magnetkern war
Bis in die 1960er-Jahre hinein speicherten viele Computer ihre Arbeitsdaten in Magnetkernspeichern. Winzige Ringe aus magnetisierbarem Material wurden in großen Matrizen angeordnet und mit feinen Drähten durchzogen. Jeder Ring konnte einen von zwei Magnetisierungszuständen annehmen und damit ein Bit repräsentieren. Die Technik war zuverlässig und bewahrte ihren Inhalt auch ohne Stromversorgung, benötigte aber zahlreiche Einzelteile und eine aufwendige Herstellung.
Die frühen integrierten Schaltkreise versprachen eine radikal andere Richtung. Statt einzelne Ringe zusammenzubauen, ließen sich Speicherzellen gemeinsam auf einem Siliciumwafer herstellen. Anfangs waren Halbleiterspeicher teuer und besaßen geringe Kapazitäten. Sie konnten aber sehr schnell arbeiten und ließen sich mit den Fortschritten der Mikroelektronik immer stärker integrieren. Zu den ersten Varianten gehörten statische RAM-Zellen, die ihren Zustand mit rückgekoppelten Transistoren halten, solange die Versorgungsspannung anliegt.
Für einen preiswerten Hauptspeicher war diese Bauweise allerdings aufwendig: Eine klassische SRAM-Zelle verwendet typischerweise sechs Transistoren. Eine wesentlich kleinere Speicherzelle könnte auf derselben Waferfläche erheblich mehr Bits unterbringen. Genau hier begann die Geschichte des dynamischen RAM.
1966–1970: Von Robert Dennards Idee zum Intel 1103
Bei IBM beschäftigte sich der Ingenieur Robert H. Dennard mit der Frage, wie sich ein Bit sparsamer speichern ließe. 1966 entwickelte er die grundlegende Idee, die Information als elektrische Ladung in einem Kondensator zu speichern und sie mit einem Transistor gezielt auszulesen oder zu verändern. 1967 meldete er eine entsprechende Erfindung zum Patent an. Im Unterschied zur bistabilen SRAM-Zelle genügte für die spätere klassische DRAM-Architektur damit ein Transistor und ein Kondensator je Bit.
Das Prinzip hatte einen Preis: Die Ladung des Kondensators geht aufgrund von Leckströmen allmählich verloren. Ein Dynamic Random Access Memory benötigt deshalb in regelmäßigen Abständen sogenannte Refresh-Vorgänge, bei denen die gespeicherte Information wiederhergestellt wird. Beim Auslesen wird das schwache Ladungssignal zudem durch einen Leseverstärker erkannt und anschließend wieder in die Zelle geschrieben. Die zusätzliche Schaltungstechnik lohnt sich, weil die eigentlichen Speicherzellen außerordentlich kompakt sind.
Die ersten kommerziellen DRAMs verwendeten noch andere, weniger dichte Zellvarianten. Intel brachte 1970 den 1103 mit 1.024 Bit auf den Markt. Sein Design beruhte auf einer Drei-Transistor-Zelle und stellte einen wichtigen wirtschaftlichen Angriff auf den Magnetkernspeicher dar. Der Speicherchip war anfangs schwierig zu fertigen und zu betreiben, doch seine Kosten und die Aussicht auf weitere Integration machten ihn attraktiv. Was später zu einem zentralen Geschäft der Halbleiterindustrie wurde, begann mit gerade einmal einem Kilobit pro Chip.
Die 1970er-Jahre: Amerikanische Unternehmen schaffen den DRAM-Markt
Intel war nicht allein. Unternehmen wie Fairchild, Mostek, Texas Instruments und andere entwickelten konkurrierende Speicherbausteine und Fertigungsverfahren. 1973 stellte Mostek beispielsweise den 4-Kilobit-DRAM MK4096 vor; mit dem späteren 16-Kilobit-DRAM MK4116 von 1976 setzte das Unternehmen auf die kompakte Ein-Transistor-Zelle. Auch Speicherorganisation, Pinbelegung und Adressierung mussten weiterentwickelt werden, damit größere Kapazitäten noch in handhabbare Gehäuse passten.
Mit jeder Speichergeneration wuchs die Anzahl der Zellen: von 1 Kbit über 4 und 16 Kbit zu 64 Kbit und mehr. Dabei wurden die Strukturen auf dem Wafer kleiner, zugleich stieg die Bedeutung sauberer Prozesse. Ein Partikel oder eine fehlerhafte Leiterbahn konnte einen Teil des Speicherarrays unbrauchbar machen. Anders als bei einem einfachen Logikbaustein mussten auf einem DRAM sehr viele gleichartige Zellen gleichzeitig funktionieren.
Die Hersteller konnten ihre Konstruktionen daher gut anhand derselben Ziele vergleichen: Wie viele Bits passen auf eine bestimmte Siliciumfläche? Wie schnell lässt sich der Chip ansprechen? Wie gering ist der Stromverbrauch? Und vor allem: Wie viele fehlerfreie Chips entstehen aus einem Wafer? Die Ausbeute, englisch Yield, wurde zu einer strategischen Größe. Wer neue Generationen früher mit hoher Ausbeute fertigen konnte, besaß einen massiven Kostenvorteil.
Japan holt auf: Von der Unterhaltungselektronik zum DRAM
Japan besaß bereits eine leistungsfähige Elektronikindustrie. Unternehmen wie NEC, Hitachi, Toshiba, Fujitsu und Mitsubishi entwickelten Halbleiter für Fernseher, Taschenrechner, Industrieelektronik und Kommunikationssysteme. Diese Erfahrung bildete eine Grundlage für den Einstieg in hochintegrierte Speicherchips. Gerade im DRAM-Markt konnten die Hersteller ihre Stärken bei wiederholbaren Produktionsprozessen, Qualitätskontrolle und der engen Verbindung von Entwicklung und Fertigung einsetzen.
Hinzu kam eine koordinierte Forschungsinitiative. Das japanische Ministerium für internationalen Handel und Industrie, MITI, förderte zwischen 1976 und 1980 das sogenannte VLSI-Projekt. Mehrere Unternehmen arbeiteten in einem gemeinsamen Rahmen an Fertigungstechniken für sehr hoch integrierte Schaltungen. Zu den Beteiligten gehörten unter anderem Fujitsu, Hitachi, Mitsubishi, NEC und Toshiba. Das Projekt verbesserte die industrielle technologische Basis, war aber nur einer von mehreren Gründen für den späteren Erfolg.
Wesentlich war auch die Arbeit der einzelnen Unternehmen. Sie investierten langfristig in Waferprozesse, Messtechnik, Produktionskontrolle und Zuverlässigkeit. Mit dem Wachstum der Computerindustrie konnten japanische DRAM-Hersteller schnell große Produktionsmengen aufbauen. Bereits bei der 64-Kilobit-Generation gewannen sie zu Beginn der 1980er-Jahre eine starke Stellung. Im Laufe des Jahrzehnts verschob sich das Zentrum der Speicherproduktion deutlich nach Japan.
Warum Qualität im Speicherkrieg über den Preis entschied
Speicherchips unterscheiden sich von vielen anderen Halbleiterprodukten: Für den Kunden sind Bausteine derselben Spezifikation über weite Strecken austauschbar. Ein Computerhersteller kauft vor allem Kapazität, Zugriffszeit, Zuverlässigkeit und einen verlässlich lieferbaren Preis. Dies verstärkt den Wettbewerb um Kosten und Fertigungserträge. Ein Anbieter kann ein hervorragendes Schaltungsdesign besitzen und trotzdem verlieren, wenn seine Fabrik zu viel Ausschuss produziert.
Gerade hier erwarben japanische Hersteller einen guten Ruf. Zuverlässige Speicherbausteine ersparten Computerkunden aufwendige Prüfung und Ausfälle im Feld. Präzise Prozessführung senkte Ausschuss und Nacharbeit. Dadurch ließ sich ein DRAM gleichzeitig mit hoher Qualität und zu einem wettbewerbsfähigen Preis anbieten. Der Erfolg beruhte also nicht nur darauf, möglichst billig zu verkaufen, sondern auch auf einem System aus Qualitätsmanagement, Fertigungsdisziplin, Investitionen und Kundenbeziehungen.
Hinzu kam ein Größen- und Erfahrungseffekt: Wenn die produzierte Menge wuchs, lernten Ingenieure schneller, Fehlerquellen zu identifizieren und zu beseitigen. Neue Fertigungsgenerationen verlangten dennoch erneut große Investitionen. Der Markt belohnte diejenigen, die diese Investitionen rechtzeitig tätigen und den Übergang zur nächsten DRAM-Kapazität kontrollieren konnten.
1985: Der Absturz der Preise und Intels Rückzug
Ein Speicherchip ist wertvoll, solange Kunden mehr Kapazität benötigen, als Hersteller liefern können. Werden jedoch viele Fabriken gleichzeitig ausgebaut und die Nachfrage wächst langsamer als erwartet, entsteht Überkapazität. DRAM-Preise können dann in kurzer Zeit stark fallen. Die Mitte der 1980er-Jahre zeigte diese Gefahr besonders deutlich: Hohe Kapazitäten, harte Konkurrenz und schwache Marktbedingungen führten zu einem tiefen Abschwung.
Für amerikanische Pioniere war dies ein Wendepunkt. Intel hatte mit dem 1103 eines der wegweisenden DRAM-Produkte entwickelt, konnte aber seine Kostenposition im standardisierten Speichersegment nicht ausreichend verbessern. Am 10. Oktober 1985 gab Intel den Rückzug aus dem DRAM-Geschäft bekannt. Das Unternehmen konzentrierte Kapital und Entwicklung zunehmend auf Mikroprozessoren und verwandte Produkte. Damit trat ausgerechnet ein wichtiger Begründer des modernen Speichermarkts aus seinem eigenen ursprünglichen Kerngeschäft zurück.
Andere amerikanische Firmen reduzierten ebenfalls ihre DRAM-Aktivitäten oder verschwanden durch Übernahmen und Umstrukturierungen. Doch ein Unternehmen setzte bewusst weiter auf Speicher: Micron Technology, gegründet 1978 in Boise, Idaho. Micron baute sein Geschäft auf kostengünstiger Fertigung, kontinuierlicher Weiterentwicklung und später zahlreichen Akquisitionen auf. Der amerikanische Speicherchip war also nicht verschwunden, aber seine industrielle Struktur hatte sich grundlegend verändert.
1986: Aus industriellem Wettbewerb wird ein Handelskonflikt
Die Auseinandersetzung zwischen amerikanischen und japanischen Herstellern blieb nicht auf Fabriken und Verkaufspreise beschränkt. US-Unternehmen beklagten unter anderem, japanische Anbieter verkauften DRAMs auf bestimmten Märkten unter fairen Marktpreisen und ausländische Hersteller hätten in Japan unzureichenden Zugang zu Kunden. Die Frage, wie diese Vorwürfe zu beurteilen waren und welche Handelspolitik angemessen sei, war umstritten.
1986 schlossen die USA und Japan ein Halbleiter-Handelsabkommen. Es sollte Vorwürfe des Dumpings adressieren und den Marktzugang ausländischer Anbieter in Japan verbessern. Die praktische Umsetzung war jedoch komplex. Preisüberwachungs- und Antidumpingmaßnahmen konnten die Chippreise erhöhen und damit auch amerikanische Computerhersteller treffen, die Speicher als Zulieferteile einkauften. Der Ökonom Douglas Irwin untersuchte später ausführlich diese widersprüchlichen Folgen des Abkommens.
Die Handelspolitik beeinflusste den Wettbewerb, erklärt aber weder Japans ursprünglichen Aufstieg noch Koreas späteren Erfolg allein. Produktqualität, Wechselkurse, Fertigungskapazitäten, technische Übergänge und die Investitionsentscheidungen der einzelnen Unternehmen wirkten gleichzeitig. Der Konflikt zeigte, dass Halbleiterspeicher längst nicht mehr nur elektronische Bauteile waren: Sie waren ein strategisch bedeutender Industriezweig geworden.
1983: Samsung setzt alles auf den Speicherchip
Während sich die amerikanischen und japanischen Hersteller gegenüberstanden, begann in Südkorea ein neuer Konkurrent seinen Aufstieg. Samsung war zunächst vor allem als Elektronikkonzern bekannt. Bereits 1974 hatte das Unternehmen den Halbleiterhersteller Hankook Semiconductor übernommen. 1983 startete Samsung dann gezielt die Entwicklung hochintegrierter DRAMs. Noch im selben Jahr gelang ein 64-Kilobit-DRAM, und am Standort Giheung wurden die Grundlagen für den Ausbau der Fertigung gelegt.
Die technischen Herausforderungen waren gewaltig. Samsung musste erfahrene Ingenieure gewinnen, Know-how erwerben und eigene Prozesse stabilisieren. Entscheidend war nicht nur, einen funktionierenden Prototyp herzustellen, sondern Millionen identischer Zellen mit hoher Ausbeute in Serie zu fertigen. Dazu gehörten die Beherrschung der Lithografie, gleichmäßige dünne Schichten, kontrollierte Dotierung und eine extrem saubere Produktion.
Samsung investierte weiter, obwohl die DRAM-Preise stark schwankten und die Risiken hoch waren. 1984 folgte die Entwicklung von 256-Kilobit-DRAMs, später kamen Megabit-Generationen hinzu. Diese Kontinuität war ein wesentlicher Teil der Strategie: Der Konzern wollte bei jeder neuen Generation nicht wieder bei null beginnen, sondern Fertigungserfahrung und Kapazität systematisch ausbauen.
1992: Südkorea erreicht die Spitze des DRAM-Markts
Die 1990er-Jahre wurden zur entscheidenden Wachstumsphase der südkoreanischen Speicherindustrie. Samsung entwickelte 1992 einen 64-Megabit-DRAM und erreichte nach eigenen historischen Angaben in diesem Jahr den größten Anteil am weltweiten DRAM-Markt. In wenigen Jahren war aus dem späten Einsteiger ein technologisch und wirtschaftlich führender Anbieter geworden.
Der Erfolg fiel mit einem weiteren Wandel zusammen: Speicherproduktion verlangte immer größere Fabriken und eine immer schnellere Einführung neuer Prozessgenerationen. Die Stückkosten sanken, wenn die Zahl funktionierender Speicherchips je Wafer stieg und Anlagen möglichst hoch ausgelastet waren. Gleichzeitig machten höhere Kapazitäten die Finanzierung riskanter. Große Hersteller konnten solche Zyklen eher überstehen als kleine Spezialisten.
Südkorea hatte aber mehr als einen Speicherhersteller. Hyundai Electronics baute ebenfalls eine starke DRAM-Produktion auf. Später kam LG Semicon hinzu. Die südkoreanische Halbleiterindustrie wurde so zu einem weiteren Zentrum der weltweiten Speicherfertigung. Im Ergebnis lösten koreanische Anbieter japanische Unternehmen in großen Teilen des DRAM-Massengeschäfts ab, während die USA mit Micron weiterhin präsent blieben.
Die Asienkrise, Fusionen und der lange Weg zu SK hynix
Auch südkoreanische Hersteller blieben nicht von Krisen verschont. Preisverfall, hoher Kapitalbedarf und die asiatische Finanzkrise ab 1997 belasteten ihre Bilanzen. Die darauf folgenden Restrukturierungen veränderten den Markt. 1999 übernahm Hyundai Electronics die Kontrolle über LG Semicon; die Integration der beiden Aktivitäten schuf einen sehr großen Speicherhersteller. Dieser Schritt sollte Entwicklung, Produktion und Finanzierung besser bündeln.
Das Unternehmen firmierte ab 2001 als Hynix Semiconductor. 2012 wurde es nach der Übernahme durch die SK-Gruppe zu SK hynix. Hinter diesem neuen Namen stand die lange Erfahrung zweier früherer südkoreanischer Speicherhersteller. Die Geschichte von SK hynix zeigt, wie stark die heutige Struktur der Speicherindustrie aus vergangenen Preiskrisen, Fusionen und Sanierungsprozessen hervorgegangen ist.
In einem Markt, in dem eine Fabrik enorme Summen kostet und eine neue Generation regelmäßig neue Ausrüstung verlangt, ist finanzielle Widerstandskraft selbst ein technologischer Wettbewerbsvorteil. Wer eine Krise überlebt, kann bei wieder anziehender Nachfrage eine stärkere Marktstellung erreichen – vorausgesetzt, die Fertigung bleibt technisch konkurrenzfähig.
Japans Rückzug aus DRAM und Microns Übernahmen
Japanische Unternehmen waren in der Halbleitertechnik keineswegs insgesamt gescheitert. Sie blieben unter anderem bei Produktionsanlagen, Materialien, Leistungshalbleitern, Bildsensoren und Flash-Speichern bedeutend. Im standardisierten DRAM-Geschäft zog sich jedoch ein großer Teil der früheren Anbieter zurück. NEC und Hitachi führten ihre DRAM-Aktivitäten 1999 in einem gemeinsamen Unternehmen zusammen, aus dem Elpida Memory hervorging. 2003 wurden auch DRAM-Aktivitäten von Mitsubishi integriert.
Elpida sollte japanische Kompetenz bündeln, musste aber weiterhin gegen die große Konkurrenz aus Südkorea und den USA bestehen. Erhebliche Investitionen und wiederkehrende Preisstürze belasteten das Unternehmen. 2012 meldete Elpida Insolvenz an; im Juli 2013 übernahm Micron den japanischen Speicherhersteller. Damit gingen große japanische DRAM-Fertigungskapazitäten in einen amerikanischen Konzern über.
Auch andere Länder versuchten, das kapitalintensive DRAM-Geschäft zu halten. Ein Beispiel war Qimonda in Deutschland, ein früherer Speicherbereich von Infineon, der 2009 Insolvenz anmeldete. Die Marktbereinigung betraf damit nicht nur Japan oder die USA. Weltweit setzte sich eine Struktur durch, in der sich nur wenige Konzerne die enormen Kosten der modernsten DRAM-Generationen dauerhaft leisten konnten.
Technischer Wettlauf: Wie immer mehr Bits auf einen Chip kamen
Parallel zum industriellen Wettbewerb entwickelte sich die DRAM-Zelle selbst weiter. Die typische Ein-Transistor-Ein-Kondensator-Zelle musste mit jeder Strukturverkleinerung weniger Fläche beanspruchen, ohne ihre gespeicherte Ladung zu stark zu verlieren. Wird die Kondensatorfläche kleiner, sinkt grundsätzlich auch die speicherbare elektrische Ladung. Dadurch wird es schwieriger, beim Lesen zuverlässig zwischen einer logischen Null und Eins zu unterscheiden.
Die Hersteller entwickelten deshalb dreidimensionale Kondensatorgeometrien. Bei Trench-Kondensatoren liegt die Speicherstruktur in einem tiefen Graben im Silicium. Bei Stacked-Capacitor-Zellen wird der Kondensator oberhalb der Transistorebene aufgebaut und durch komplexe Strukturen mit großer innerer Oberfläche erweitert. Beide Wege ermöglichen hohe Kapazitäten auf einer kleinen Grundfläche. Verbesserte Dielektrika mit hoher Permittivität, eng kontrollierte Schichtdicken und aufwendige Ätzverfahren wurden dafür immer wichtiger.
Auch die Chiparchitektur veränderte sich. Aus älteren asynchronen DRAM-Bausteinen entwickelten sich SDRAM und später verschiedene Generationen von DDR-SDRAM. Diese erlaubten eine engere Abstimmung mit dem Takt des Computers und die Übertragung mehrerer Daten pro Taktzyklus. Nicht nur die Speicherdichte, sondern auch die Bandbreite wurde zu einem entscheidenden Leistungsmerkmal. Die industrielle Führungsposition ließ sich daher nicht einfach aus der Anzahl Bits pro Chip ableiten; sie verlangte die Beherrschung der gesamten Speicherarchitektur.
Japan erfindet NAND-Flash – eine zweite Speicherindustrie entsteht
Während sich im DRAM-Markt die Kräfteverhältnisse verschoben, eröffnete eine andere Speicheridee neue Chancen. DRAM verliert seine Daten ohne Stromzufuhr. Für Programme, Fotos und andere dauerhaft gespeicherte Dateien werden dagegen nichtflüchtige Speicher benötigt. Eine wichtige Grundlage war der Flash-Speicher, der Ladung in elektrisch isolierten Speicherstrukturen hält und auch nach Abschalten der Versorgung bewahren kann.
Bei Toshiba entwickelte der Ingenieur Fujio Masuoka in den 1980er-Jahren grundlegende Flash-Speicherideen. Die NAND-Architektur wurde 1987 vorgestellt. Im Unterschied zum schnell zufällig adressierbaren DRAM sind NAND-Zellen besonders auf hohe Datendichte ausgelegt. Das Schreiben und Löschen erfolgt blockorientiert; ein Controller muss unter anderem Fehlerkorrektur und die Verteilung von Schreibzyklen übernehmen. Dieser Aufwand lohnt sich, weil sehr große Datenmengen günstig gespeichert werden können.
Mit Digitalkameras, Speicherkarten, Mobiltelefonen, USB-Sticks und später SSDs wuchs NAND zu einem eigenständigen Massenmarkt heran. Japan behielt dabei mit Toshiba und der später ausgegliederten Kioxia eine wesentliche Rolle. Neben Samsung und SK hynix wurde außerdem die amerikanische Speicherindustrie über Micron und andere Unternehmen zu einem wichtigen Akteur. Der Kampf um Speicherchips fand damit nicht mehr nur beim Arbeitsspeicher statt.
2013: NAND verlässt die Ebene und wächst in die Höhe
Auch NAND-Zellen ließen sich nicht beliebig weiter verkleinern. Je näher Speicherstrukturen zueinander rückten, desto stärker konnten sich elektrische Wechselwirkungen, Störungen und Zuverlässigkeitsprobleme bemerkbar machen. Die Hersteller mussten einen Weg finden, die Anzahl Bits weiter zu steigern, ohne ausschließlich auf immer kleinere planare Strukturen angewiesen zu sein.
Eine Lösung war 3D-NAND: Speicherzellen werden über mehrere Ebenen gestapelt, sodass die Datendichte auch durch die Anzahl Schichten wächst. Toshiba hatte bereits 2007 ein dreidimensionales BiCS-Konzept vorgestellt. Samsung begann 2013 die Massenfertigung von vertikalem 3D-NAND. Später entwickelten sich Varianten mit vielen Dutzend und schließlich mehreren Hundert übereinander angeordneten Zelllagen.
Damit verlagerte sich der technische Wettlauf von der reinen Lithografie auch auf die Fertigung extremer Höhenstrukturen: die Abscheidung gleichmäßiger Schichten, das Ätzen tiefer Löcher, die Bildung vertikaler Kanäle und ihre zuverlässige elektrische Kontaktierung. NAND zeigte eindrucksvoll, dass sich höhere Speicherdichten auch durch neue Bauelementarchitekturen erreichen lassen. Gleichzeitig blieb die Massenfertigung mit hoher Ausbeute der entscheidende Kostenfaktor.
2020er-Jahre: Mit HBM beginnt ein neuer Wettbewerb
Die starke Nachfrage nach künstlicher Intelligenz verlieh dem Speicherchip eine neue strategische Bedeutung. Leistungsfähige Grafik- und KI-Prozessoren benötigen sehr große Datenmengen pro Sekunde. Selbst wenn die Rechenwerke extrem schnell arbeiten, verlieren sie Leistung, sobald sie auf Daten warten müssen. Dieser Speicherbandbreiten-Engpass brachte eine bereits zuvor entwickelte Technologie in den Mittelpunkt: High Bandwidth Memory, kurz HBM.
Bei HBM werden mehrere DRAM-Chips übereinander gestapelt und durch Through-Silicon Vias (TSVs), also elektrische Durchkontaktierungen durch das Silicium, verbunden. Sehr breite Schnittstellen ermöglichen hohe Datenübertragungsraten bei vergleichsweise kurzen elektrischen Verbindungen. Die Speicherstapel sitzen in fortschrittlichen Gehäusen dicht bei der Recheneinheit, häufig gemeinsam auf einem Interposer.
SK hynix arbeitete Anfang der 2010er-Jahre mit AMD an HBM und brachte die Technologie in den folgenden Jahren zur Marktreife. Später investierten auch Samsung und Micron umfassend in HBM. 2024 kündigte Micron etwa die Serienfertigung von HBM3E für KI-Beschleuniger an. Das Geschäftsmodell unterscheidet sich dabei stärker vom klassischen standardisierten DRAM: Neben der Speicherzelle bestimmen heute vertikale Kontaktierung, Stapelung, thermische Eigenschaften, Packaging, Tests und die enge Abstimmung mit dem Prozessor über die Wettbewerbsfähigkeit.
Der Speicherchip wird dadurch wieder unmittelbar zum technologischen Schlüsselbaustein. Mehr Speicherkapazität allein reicht nicht; entscheidend ist, die Daten schnell und mit vertretbarem Energiebedarf zum Rechenkern zu bringen. In gewisser Weise kehrt der Wettbewerb damit zu seiner ursprünglichen Aufgabe zurück: Die Leistungsfähigkeit eines Computers hängt nicht nur vom Prozessor ab, sondern ebenso davon, wie sein Speicher aufgebaut ist.
Warum nur wenige Unternehmen übrig blieben
Aus dem offenen Feld zahlreicher amerikanischer, japanischer und südkoreanischer DRAM-Hersteller wurde über Jahrzehnte ein stark konzentrierter Markt. Dazu trugen mehrere Entwicklungen bei. Jede neue Speichergeneration verlangte höhere Investitionen in Forschung, Prozessintegration und Anlagen. Der Preisdruck bei standardisierten Produkten blieb hoch, und zyklische Überkapazitäten gefährdeten insbesondere finanziell schwächere Unternehmen. Große Konzerne konnten Fabriken auch während eines Abschwungs modernisieren und später von steigender Nachfrage profitieren.
Hinzu kommt, dass sich die Wettbewerbsbasis verschob. Beim klassischen DRAM standen lange vor allem Zellgröße, Kosten und Fertigungsausbeute im Vordergrund. Heute zählen außerdem Produkteigenschaften für mobile Geräte, Server und KI-Anwendungen, Energiemanagement, Sicherheit der Lieferketten und anspruchsvolle Packaging-Verfahren. Zugleich sind japanische Unternehmen weiterhin wichtige Lieferanten von Anlagen, Materialien und Flash-Speichertechnologien, während viele amerikanische Chipdesigner die Speichertechnik großer asiatischer Hersteller einsetzen.
Die Geschichte ist daher keine einfache Ablösung eines Landes durch ein anderes. Sie zeigt vielmehr die fortwährende Arbeitsteilung und Neuordnung einer globalen Halbleiterindustrie, in der Innovation, Fertigung und Endmärkte über viele Länder verteilt sind.
Vom Kilobit zum KI-Rechenzentrum
1970 bot der Intel 1103 genau 1.024 Bit Speicher. Heute enthalten einzelne Speicherbausteine Milliarden von Bits, und große Rechenzentren benötigen gewaltige Mengen an DRAM und NAND-Flash. Dass sich diese Entwicklung vollziehen konnte, lag nicht allein an kleineren Transistoren. Entscheidend waren neue Speicherzellen, komplexere Kondensatoren, fortschrittliche Lithografie, verlässliche Qualitätssicherung, automatisierte Waferfertigung und später dreidimensionale Speicher- und Gehäusearchitekturen.
Die Vereinigten Staaten schufen wesentliche Grundlagen der modernen Halbleiterspeicherung und brachten die ersten erfolgreichen DRAM-Produkte hervor. Japan machte Speicherfertigung in den 1980er-Jahren zu einer industriellen Stärke und trieb später wichtige Flash-Technologien voran. Südkorea entwickelte sich durch langfristige Investitionen und schnelle technologische Lernzyklen zu einem Zentrum der modernen DRAM- und NAND-Produktion. Die USA blieben mit Micron und ihrer Computer- und Chipindustrie Teil dieses Wettbewerbs.
Die Sieger einer einzelnen Speichergeneration mussten dabei nicht die Sieger der nächsten bleiben. Intel stieg aus DRAM aus und konzentrierte sich auf Prozessoren. Elpida verschwand als eigenständiger Hersteller. Aus Hyundai Electronics und LG Semicon entstand über mehrere Unternehmensphasen SK hynix. Was blieb, war das Grundgesetz dieser Industrie: Ein Speicherchip wird nicht durch die größte Zahl an Bits allein erfolgreich, sondern dann, wenn Technologie, Fertigungsqualität und wirtschaftlicher Maßstab zusammenpassen. In der Ära künstlicher Intelligenz hat dieser Wettlauf ein neues Kapitel erreicht.
Quellen und weiterführende Literatur
- IBM: Dynamic random-access memory – Robert Dennard und die DRAM-Idee
- Computer History Museum: MOS Dynamic RAM Competes with Magnetic Core Memory on Price (1970)
- Intel: Farewell to DRAM (1985)
- Springer: Japan’s Industrial Structure – Forschungskooperation und VLSI-Projekt
- Douglas A. Irwin, NBER: Trade Politics and the Semiconductor Industry (1994)
- Samsung Semiconductor: Unternehmens- und DRAM-Geschichte
- SK hynix: Hyundai übernimmt LG Semicon (1999)
- Micron: Erwerb von Elpida Memory (2013)
- Kioxia: Entwicklung des NAND-Flash und der BiCS-Technologie
- Samsung: Beginn der 3D-V-NAND-Serienfertigung (2013)
- SK hynix: Die Geschichte der HBM-Entwicklung
- Micron: Serienfertigung von HBM3E (2024)