Von Fairchild bis TSMC: Die Geschichte der Halbleiterunternehmen
15.10.2026
Von den Bell Laboratories und Texas Instruments über Fairchild, Intel und AMD bis zu den Speicherherstellern in Japan und Südkorea: Die Geschichte der Halbleiterunternehmen ist auch die Geschichte neuer Geschäftsmodelle. TSMC, Arm, ASML und NVIDIA zeigen, wie sich Forschung, Entwurf, Fertigung und Anlagenbau zu einer weltweiten Industrie entwickelten.
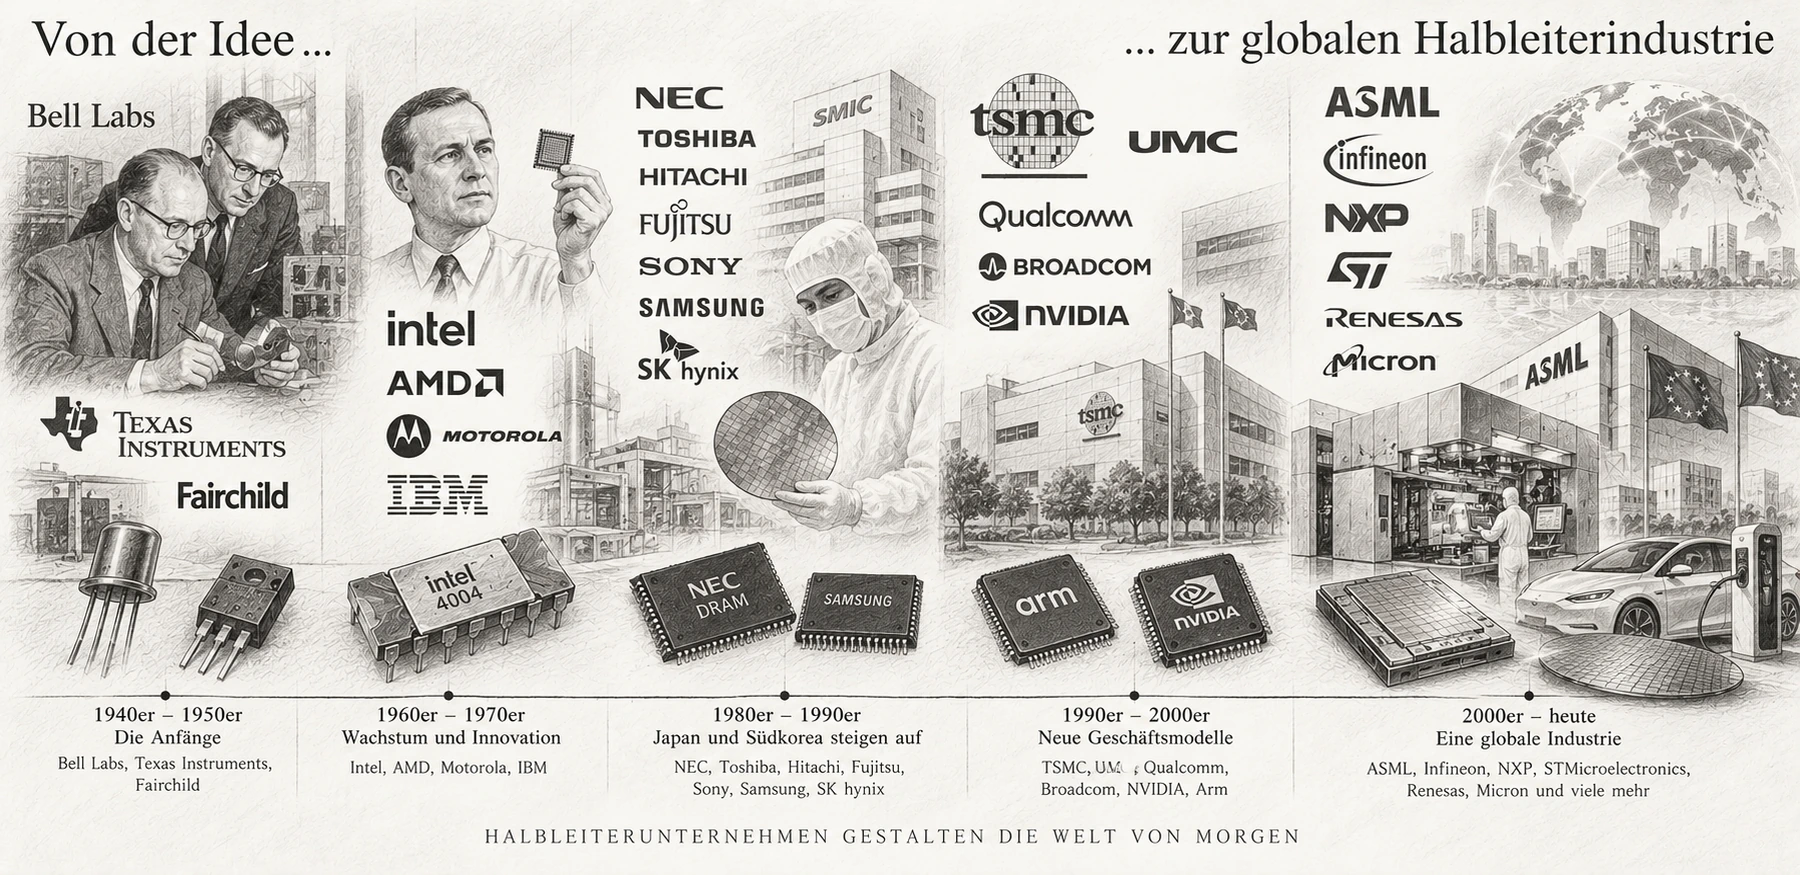
Bild: ChatGPT
1947 demonstrierten Forscher der Bell Laboratories in New Jersey den ersten funktionsfähigen Transistor. Wenige Jahrzehnte später produzierten Unternehmen in den Vereinigten Staaten, Europa und Asien Milliarden von Transistoren auf einer einzigen Siliciumscheibe. Doch aus welcher Art von Unternehmen entstand diese Industrie? Waren es große Elektrokonzerne, kleine Start-ups oder spezialisierte Forschungsinstitute? Die Antwort änderte sich mit jeder technologischen Generation.
Zu Beginn mussten viele Firmen ihre Transistoren selbst erforschen, fertigen und verkaufen. Später kamen spezialisierte Zulieferer für Wafer, Chemikalien und Fertigungsanlagen hinzu. Schließlich trennten sich der Entwurf und die Herstellung integrierter Schaltungen: Während Unternehmen wie NVIDIA oder Qualcomm eigene Chips entwickeln, können Foundries wie TSMC die aufwendige Waferfertigung übernehmen. Die Geschichte der Halbleiterunternehmen ist deshalb mehr als eine Abfolge berühmter Firmennamen. Sie zeigt, wie sich die Industrie technisch, wirtschaftlich und geografisch neu organisierte.
Die folgende Chronologie orientiert sich bewusst am Einstieg in die Halbleitertechnik beziehungsweise an den prägenden Wendepunkten. Manche beteiligten Unternehmen wurden schon Jahrzehnte früher gegründet: Siemens 1847, Philips 1891, NEC 1899 oder die Vorläufer von Toshiba im 19. Jahrhundert. Diese älteren Gründungsdaten allein erklären jedoch nicht, wann sie für Halbleiter bedeutsam wurden.
1925–1947: Die Bell Laboratories schaffen die wissenschaftliche Grundlage
Die 1925 gegründeten Bell Telephone Laboratories waren zunächst kein gewöhnlicher Chiphersteller, sondern ein Forschungs- und Entwicklungslabor der amerikanischen Telefonindustrie. Ihr Auftrag bestand unter anderem darin, elektronische Bauelemente, Übertragungsverfahren und langlebige Komponenten für weit verzweigte Kommunikationsnetze zu entwickeln. Aus diesem Umfeld gingen wichtige Arbeiten zu Halbleitern, Festkörperphysik und später digitalen Systemen hervor.
Der Transistordurchbruch von John Bardeen und Walter Brattain im Dezember 1947 und William Shockleys anschließende Arbeit am Sperrschichttransistor lösten weltweit Interesse aus. Bell Labs verfügte über wissenschaftliches Wissen und Patente, doch die spätere Massenfertigung wurde nicht einfach von einem einzigen Unternehmen übernommen. Durch Lizenzierung und technische Informationsveranstaltungen in den frühen 1950er-Jahren erhielten weitere Firmen Zugang zu wichtigen Grundlagen.
Damit entstand ein für die Halbleiterindustrie prägendes Muster: Forschung in einem großen Labor erzeugte eine neue Technologie, die anschließend von zahlreichen Herstellern aufgegriffen, verbessert und auf unterschiedliche Märkte ausgerichtet wurde.
1951–1954: Texas Instruments und der Schritt zum Silicium
Texas Instruments hatte ungewöhnliche Wurzeln. Das Vorgängerunternehmen Geophysical Service entstand 1930 für geophysikalische Messungen bei der Erdölsuche. Während des Zweiten Weltkriegs entwickelte die Firma elektronische Systeme für militärische Anwendungen. 1951 wurde daraus Texas Instruments. Schon bald investierte das Unternehmen in Halbleiterbauelemente.
1954 stellte Texas Instruments mit einem Team um Gordon Teal frühe Siliciumtransistoren vor. Das war bemerkenswert, denn Germanium dominierte zunächst die Transistortechnik. Silicium versprach Vorteile bei höheren Temperaturen und ließ sich später mit besonders geeigneten Oxid- und Planarverfahren verarbeiten. Im selben Jahr demonstrierte TI die praktische Verwendbarkeit von Transistoren in einem tragbaren Radio, das als Regency TR-1 auf den Markt kam; die dafür verwendeten Transistoren bestanden noch aus Germanium.
1958 entwickelte Jack Kilby bei TI einen frühen integrierten Schaltkreis. Gemeinsam mit dem späteren planaren Ansatz bei Fairchild wurde daraus die Grundlage der modernen Chipindustrie. TI etablierte sich in den folgenden Jahren unter anderem mit Logikbausteinen, Analogschaltungen und Komponenten für industrielle Elektronik. Sein Werdegang verdeutlicht, wie Firmen aus der Messtechnik in die Halbleiterfertigung wechselten.
Die 1950er-Jahre: Europäische und japanische Elektronikkonzerne steigen ein
Auch außerhalb der Vereinigten Staaten entwickelten sich früh Halbleiteraktivitäten. Philips in den Niederlanden betrieb Forschung und Produktion für Dioden, Transistoren und später integrierte Schaltungen. Die Halbleiterabteilung entwickelte sich aus einem größeren Elektronikkonzern, der bereits Röhren, Funkgeräte und Beleuchtungstechnik herstellte. Bei Siemens entstanden in Deutschland ebenfalls Halbleiterfertigung und Materialforschung. Unternehmen wie Siemens und AEG spielten bei Gleichrichtern, Dioden und Leistungshalbleitern eine wichtige Rolle.
In Japan entwickelten NEC, Toshiba, Hitachi und Sony eigene Halbleiterkompetenzen, teils durch internationale Lizenzen und Kooperationen, teils durch eigene Forschungsprogramme. Die Unternehmen verfügten über große Absatzmärkte für Unterhaltungselektronik, Telekommunikationsanlagen und industrielle Systeme. Ihre Chipfertigung entstand daher zunächst vielfach innerhalb bereits bestehender Konzerne.
Gerade dieser Unterschied ist historisch wichtig: Die Firmen waren nicht unbedingt neu gegründet worden, als sie in die Halbleitertechnik einstiegen. Die neue Industrie wuchs gleichzeitig aus älteren Elektrokonzernen und aus späteren spezialisierten Start-ups.
1955–1957: Shockley und Fairchild – die Keimzelle des Silicon Valley
1955/56 baute William Shockley in Kalifornien ein Halbleiterlabor auf, das von Arnold Beckman unterstützt wurde. Es zog talentierte Wissenschaftler und Ingenieure an, die sich mit Siliciumtransistoren beschäftigten. Wegen schwerer interner Konflikte verließen acht Mitarbeiter das Unternehmen 1957. Diese später als Traitorous Eight bezeichnete Gruppe gründete mit Unterstützung von Sherman Fairchild die Fairchild Semiconductor.
Zu den Gründern gehörten Robert Noyce, Gordon Moore, Jean Hoerni und Jay Last. Fairchild entwickelte sich zum wichtigen Hersteller von Siliciumtransistoren und integrierten Schaltungen. Besonders entscheidend war die Planartechnik, bei der Siliciumdioxid auf dem Wafer verbleibt und Leiterbahnen auf der isolierenden Oberfläche strukturiert werden können. Das Verfahren machte komplizierte Schaltungen robuster und besser reproduzierbar.
Fairchild wurde darüber hinaus zu einer außergewöhnlichen Gründerschmiede. Aus dem Unternehmen und seinem Umfeld entstanden in den folgenden Jahrzehnten zahlreiche weitere Halbleiterfirmen. Der Begriff Fairchildren verweist auf diese Unternehmensfamilie. Die Region südlich von San Francisco verwandelte sich damit zunehmend in ein Zentrum für Halbleiterentwicklung und technologisches Unternehmertum.
1959–1969: National Semiconductor, Intel und AMD entstehen
Mit National Semiconductor, gegründet 1959, entstand ein weiterer wichtiger amerikanischer Anbieter von Halbleiterbauelementen, der später besonders im Analogbereich tätig war. In den 1960er-Jahren wuchs der Markt für Logikschaltungen, Verstärker und Speicher so stark, dass neue Firmen trotz der hohen Entwicklungskosten Chancen fanden. Die steigende Integrationsdichte erforderte zugleich immer mehr Kapital und spezialisierte Fertigungstechniken.
1968 verließen Robert Noyce und Gordon Moore Fairchild und gründeten Intel. Der Name stand für Integrated Electronics. Intel konzentrierte sich zunächst stark auf Halbleiterspeicher. 1970 erschien der DRAM 1103, 1971 der Mikroprozessor 4004. Später wurden x86-Prozessoren zum bekanntesten Geschäft des Unternehmens. Intels Entwicklung zeigt, wie aus einem Speicherspezialisten ein prägender Prozessorhersteller werden konnte.
1969 gründete Jerry Sanders mit weiteren ehemaligen Fairchild-Mitarbeitern Advanced Micro Devices (AMD). Anfangs fertigte AMD unter anderem Logikbausteine und weitere Halbleiter. Später wurde die Firma ein wichtiger Wettbewerber im Prozessorgeschäft. Der parallele Aufstieg von Intel und AMD unterstreicht eine Besonderheit jener Zeit: Know-how wanderte mit Ingenieuren und Managern zwischen jungen Unternehmen, während sich aus denselben technologischen Grundlagen unterschiedliche Geschäftsstrategien entwickelten.
1960er- und 1970er-Jahre: IBM und Motorola entwickeln eigene Chipwelten
Nicht alle prägenden Chipentwicklungen gingen von kleinen Start-ups aus. IBM benötigte Halbleiter für Großrechner und entwickelte deshalb früh eigene Fertigungs- und Speichertechnologien. Die Arbeiten von Robert Dennard am dynamischen Speicher und spätere Entwicklungen in Packaging und Prozessintegration zeigen, wie stark Computerhersteller die Halbleiterforschung beeinflussen konnten, ohne hauptsächlich als unabhängige Chipzulieferer aufzutreten.
Motorola, dessen Wurzeln in die Funktechnik der 1920er-Jahre zurückreichen, baute in den 1950er-Jahren Halbleiteraktivitäten auf. Die Firma wurde später unter anderem durch die Mikroprozessoren 6800 und 68000, Mikrocontroller sowie Leistungshalbleiter bekannt. Solche Produkte waren in Industrieanlagen, Automobilen und Computern verbreitet. Ein Teil der Motorola-Halbleiteraktivitäten entwickelte sich später zu eigenständigen Unternehmen: 1999 entstand ON Semiconductor, heute unter der Marke onsemi, und 2004 wurde die Halbleiterdivision Freescale ausgegliedert.
IBM und Motorola stehen deshalb für einen dritten Weg neben Forschungsinstituten und Start-ups: Große Systemhersteller entwickelten Chips zunächst für eigene Produkte und konnten ihre Halbleitertechnik anschließend als eigenständiges Geschäftsfeld ausbauen.
1967–1980: Der Anlagenbau wird eine eigenständige Industrie
In den frühen Chipfabriken mussten Hersteller viele Produktionsprobleme selbst lösen. Doch mit immer feineren Strukturen wurde es zunehmend unwirtschaftlich, alle Maschinen, Messverfahren und Prozessschritte intern zu entwickeln. 1967 entstand Applied Materials in den Vereinigten Staaten, 1968 wurde in den Niederlanden ASM unter Arthur del Prado gegründet. In den folgenden Jahren spezialisierten sich weitere Firmen auf Prozessanlagen, Beschichtung, Ätzen und Messtechnik.
1975 wurde KLA gegründet, dessen spätere Entwicklung eng mit Inspektion und Prozesskontrolle verbunden war. 1980 entstand Lam Research, ein wichtiger Anbieter von Fertigungssystemen für die Waferbearbeitung. Solche Unternehmen verkaufen keine klassischen Mikroprozessoren, sind für die Herstellung moderner Chips aber ebenso entscheidend wie deren Entwickler.
Mit ihnen entstand ein neues industrieübergreifendes Innovationsmodell. Ein Anlagenhersteller konnte eine technisch besonders anspruchsvolle Lösung entwickeln und sie anschließend an mehrere Chipfabriken liefern. Dadurch verbreiteten sich neue Prozessmöglichkeiten schneller, während die Investitionen der Chiphersteller zunehmend von einem Netz spezialisierter Zulieferer abhingen.
1970er- und 1980er-Jahre: Japans Speicherhersteller werden zu Weltakteuren
Im Verlauf der 1970er-Jahre gewannen japanische Unternehmen im internationalen Halbleitermarkt an Bedeutung. NEC, Toshiba, Hitachi, Fujitsu und Mitsubishi investierten in Speicherchips, Logik und Fertigungsqualität. Besonders bei DRAM wurde der internationale Wettbewerb in den 1980er-Jahren schärfer. Hohe Stückzahlen, gute Ausbeuten und zuverlässig eingehaltene Qualitätsanforderungen wurden für den Erfolg entscheidend.
Die japanischen Unternehmen verfügten über große Elektronikkonzerne im Hintergrund, doch die Halbleiterfertigung entwickelte zunehmend eigene wirtschaftliche Regeln. Neue Speichergenerationen erforderten hohe Investitionen, während fallende Marktpreise die Gewinne gefährden konnten. In den Vereinigten Staaten zogen sich einzelne Hersteller aus dem DRAM-Geschäft zurück oder verlagerten ihren Schwerpunkt, während japanische Firmen ihre Position ausbauten.
Diese Industriegeschichte wird im Artikel über den Wettbewerb der Speicherhersteller ausführlicher behandelt. Für die Chronologie der Unternehmen ist vor allem festzuhalten, dass die frühe amerikanische Dominanz keineswegs dauerhaft war: Mit wachsender Fertigungserfahrung entstanden neue regionale Zentren.
1974–1983: Samsung und die südkoreanische Halbleiterindustrie
Samsung Electronics wurde 1969 gegründet und begann 1974 durch den Einstieg bei Korea Semiconductor mit eigenen Halbleiteraktivitäten. Damals war Südkorea noch kein führender Fertigungsstandort für komplexe Speicherchips. Samsung investierte jedoch langfristig in Fachkräfte, Anlagen und die Entwicklung von Halbleiterspeichern. 1983 erreichte das Unternehmen einen wichtigen Meilenstein mit einem eigenen 64-Kbit-DRAM.
Parallel entwickelten auch andere südkoreanische Konzerne Speicheraktivitäten. Aus Hyundai Electronics, das 1983 entstand, wurde später Hynix und nach dem Einstieg der SK-Gruppe SK hynix. Speicherproduktion wurde für Südkorea zu einem wichtigen industriellen Schwerpunkt. In dieser Branche konnte eine neue Fertigungslinie enorme Marktchancen schaffen, aber ebenso erhebliche Verluste verursachen.
Der spätere Erfolg von Samsung und SK hynix beruhte daher nicht auf einer einzelnen Erfindung, sondern auf wiederholten Investitionen, Prozessverbesserungen und dem industriellen Durchhalten über mehrere konjunkturelle Zyklen. Das wirtschaftliche Gewicht der Halbleiterproduktion verlagerte sich damit zunehmend nach Ostasien.
1978–1980: Micron und UMC – zwei sehr unterschiedliche Neugründungen
1978 entstand Micron Technology in Boise, Idaho. Die Firma begann als kleines Entwicklungsteam und arbeitete zunächst an Speicherschaltungen. 1981 lieferte Micron erste eigene 64-Kbit-DRAMs aus der neuen Fertigung. Im zunehmend konzentrierten Speichermarkt wurde das Unternehmen einer der wenigen amerikanischen Anbieter, die langfristig im DRAM-Geschäft blieben.
In Taiwan wurde 1980 die United Microelectronics Corporation (UMC) als Ausgründung aus dem staatlich unterstützten Industrial Technology Research Institute gegründet. Sie war ein wichtiger Schritt zum Aufbau einer heimischen integrierten Schaltungsindustrie. Anders als TSMC, das später als reine Auftragsfertigung begann, stellte UMC zunächst auch eigene Halbleiterprodukte her. Erst 1995 richtete sich das Unternehmen vollständig auf das Foundry-Modell aus.
Die beiden Beispiele zeigen, wie verschieden die Einstiegspfade waren: Micron begann als privat gegründetes Speicherunternehmen, UMC als Teil einer breiteren industriepolitischen Strategie. Beide halfen jedoch, die geografische und wirtschaftliche Struktur der Halbleiterbranche zu verändern.
1984–1987: ASML, Qualcomm, TSMC und SGS-Thomson
1984 gründeten Philips und ASM International in den Niederlanden das Unternehmen ASM Lithography, später ASML. Es sollte Waferstepper entwickeln und vermarkten. Zu diesem Zeitpunkt war keineswegs absehbar, welche Bedeutung die immer anspruchsvollere Lithografie einmal erreichen würde. ASML entwickelte sich über Jahrzehnte zu einem zentralen Spezialisten für Belichtungssysteme, einschließlich der späteren EUV-Technik.
1985 entstand in San Diego Qualcomm. Die Gründer um Irwin Jacobs beschäftigten sich mit digitalen Kommunikationsverfahren, insbesondere Code Division Multiple Access (CDMA). Das Unternehmen wurde zu einem wichtigen Entwickler von Mobilfunktechnologien, Funkmodems und integrierten Plattformen. Es stand für ein Geschäftsmodell, bei dem Systemwissen, Chipdesign und geistiges Eigentum zusammenwirkten.
1987 gründete Morris Chang in Taiwan TSMC. Die entscheidende Neuerung war weniger eine völlig neue Transistorstruktur als das Geschäftsmodell: TSMC entwickelte keine konkurrierenden eigenen Prozessor- oder Speichermarken, sondern konzentrierte sich darauf, integrierte Schaltungen im Auftrag anderer Unternehmen herzustellen. Dieses Pure-Play-Foundry-Modell schuf die Grundlage für eine weitreichende Trennung zwischen Chipentwicklung und Chipfertigung.
Ebenfalls 1987 entstand aus der Zusammenführung der italienischen SGS Microelettronica und der französischen Thomson-Halbleiteraktivitäten SGS-Thomson, das seit 1998 STMicroelectronics heißt. Es bündelte europäische Kompetenzen in Mikrocontrollern, Analog- und Leistungshalbleitern sowie anderen Produktgruppen. Damit entwickelte sich neben den amerikanischen und asiatischen Herstellern ein weiteres bedeutendes industrielles Unternehmensnetzwerk.
1990–1993: Arm und NVIDIA verändern den Entwurf von Chips
1990 entstand im Vereinigten Königreich Advanced RISC Machines, später Arm, als Gemeinschaftsunternehmen von Acorn Computers, Apple und VLSI Technology. Das Geschäftsmodell beruhte zunehmend darauf, Prozessorarchitekturen und entsprechende Entwurfsbausteine zu lizenzieren, anstatt jeden Chip selbst zu fertigen. Kunden konnten Arm-Technik in eigene System-on-Chip-Entwürfe integrieren. Dies wurde besonders mit der Entwicklung stromsparender Mobilgeräte von großer Bedeutung.
1993 gründeten Jensen Huang, Chris Malachowsky und Curtis Priem NVIDIA. Zunächst stand die Beschleunigung von PC-Grafik im Mittelpunkt. Die Grafikprozessoren entwickelten sich jedoch zu hochgradig parallelen Rechenmaschinen, die später auch in Forschung, Rechenzentren und künstlicher Intelligenz eingesetzt wurden. Das Unternehmen ist ein Beispiel für den Erfolg eines auf Entwurf und Systemplattformen konzentrierten Anbieters ohne eigene führende Chipfabrik.
Beide Firmen repräsentieren neue Teile der Wertschöpfung: Arm liefert vielfach die Prozessorarchitektur beziehungsweise lizenzierte IP, während NVIDIA eigene komplexe Prozessoren und darauf abgestimmte Systeme entwickelt. Die physische Fertigung der Chips kann wiederum bei spezialisierten Foundries liegen. Damit war die Halbleiterbranche nicht mehr allein nach eigenen Fabriken organisiert.
1991–1997: Weitere Fabless-Unternehmen entstehen
Mit der wachsenden Verfügbarkeit externer Chipfertigung kamen weitere spezialisierte Entwurfsunternehmen hinzu. Broadcom, 1991 gegründet, entwickelte sich vor allem durch Schaltungen für Datenübertragung, Netzwerke und Kommunikation. 1997 entstand MediaTek in Taiwan als Ausgründung aus dem Umfeld von UMC und wurde später zu einem wichtigen Anbieter integrierter Plattformen für Mobilgeräte und andere Elektronik.
Solche Unternehmen zeigen, dass die Trennung von Entwicklung und Fertigung weit mehr Geschäftsfelder eröffnete als nur Prozessoren. Firmen konnten sich auf besonders gute Funk-, Netzwerk- oder Multimediaarchitekturen konzentrieren, statt zuerst Milliarden in eine eigene Fabrik investieren zu müssen.
1999–2006: Aus den Halbleitersparten werden eigenständige Firmen
1999 wurde das Halbleitergeschäft von Siemens in die selbstständige Infineon Technologies ausgegliedert. Das Unternehmen führte eine lange deutsche Tradition in Halbleitern fort und entwickelte sich unter anderem in der Automobil- und Leistungselektronik weiter. Die Trennung machte deutlich, dass sich das kapitalintensive Chipgeschäft mit seinen eigenen Entwicklungs- und Marktzyklen zunehmend von anderen Bereichen großer Industriekonzerne unterschied.
Auch in Japan und Europa wurden Geschäftseinheiten neu organisiert. 2003 fassten Hitachi und Mitsubishi große Teile ihrer Halbleiteraktivitäten in Renesas Technology zusammen. 2010 erfolgte der Zusammenschluss mit NEC Electronics zur heutigen Renesas Electronics. Solche Fusionen bündelten Entwicklungskosten und Produktportfolios und reagierten auf die wachsenden Anforderungen bei Fertigung, Software und internationalen Absatzmärkten.
2006 wurde die Halbleitersparte von Philips unter dem Namen NXP Semiconductors eigenständig. Das Unternehmen übernahm damit eine viel ältere technische Tradition, erhielt aber eine eigene Unternehmensstruktur. Ebenfalls 2006 trennte Infineon das Speichergeschäft als Qimonda ab. Diese Entwicklung verdeutlicht, wie unterschiedlich die wirtschaftlichen Voraussetzungen von Speicherchips, Leistungselektronik und Spezialschaltungen inzwischen geworden waren.
2009: GlobalFoundries zeigt den nächsten Schritt des Foundry-Modells
Der Betrieb einer modernen Fertigung für besonders kleine Logikstrukturen erfordert Investitionen in Milliardenhöhe und eine große Menge spezialisierter Ausrüstung. Für Unternehmen, die gleichzeitig Prozessoren entwerfen und produzieren, wurde die Finanzierung neuer Fabriken deshalb immer anspruchsvoller. 2009 trennte AMD seine Fertigungsaktivitäten ab; daraus entstand mit Investorenunterstützung GlobalFoundries.
Der Vorgang war ein weiteres sichtbares Zeichen für die Trennung von Chipdesign und Produktion. AMD konzentrierte sich zunehmend auf die Entwicklung von Prozessoren und Grafikchips, während GlobalFoundries als Auftragsfertiger weiterarbeitete. Das Unternehmen konzentrierte sich später besonders auf ausgewählte Fertigungstechnologien und Spezialprozesse statt auf einen ständigen Wettlauf um den jeweils kleinsten Logikknoten.
Die Geschichte zeigt, dass sich selbst traditionsreiche integrierte Halbleiterunternehmen neu organisieren mussten. Eigene Fertigung ist ein strategischer Vorteil, kann jedoch so hohe Kosten verursachen, dass sich ein anderes Geschäftsmodell langfristig besser für einzelne Anbieter eignet.
2010er-Jahre: Die globale Arbeitsteilung wird zum Normalfall
Im Laufe der 2010er-Jahre setzte sich eine immer stärker spezialisierte Struktur durch. Fabless-Unternehmen entwickelten Chips, Prozessorarchitekturen und Softwareplattformen. Foundries übernahmen die Waferfertigung. EDA-Anbieter wie Synopsys und Cadence stellten Entwurfswerkzeuge bereit, während IP-Firmen wiederverwendbare Schaltungsblöcke lieferten. Unternehmen für Fertigungsanlagen, Materialien, Montage und Prüfung vervollständigten die Produktionskette.
Diese Aufteilung erlaubte es auch kleineren Entwicklern, auf komplexe Halbleiterprozesse zuzugreifen. Sie schuf zugleich gegenseitige Abhängigkeiten. Ein neuer Prozessor benötigte nicht allein gute Architekturentscheidungen, sondern auch geeignete Bibliotheken, eine verfügbare Foundry-Technologie, moderne Verpackung und hoch entwickelte Testverfahren. Die Lieferketten erstreckten sich über mehrere Kontinente.
Neben den Herstellern neuester Prozessoren blieben Unternehmen für Analog-, Sensor-, Mikrocontroller- und Leistungshalbleiter wichtig. Sie verwendeten teilweise ältere Strukturgrößen, benötigten aber ebenso viel technologisches Spezialwissen. Das wirtschaftliche Gewicht einer Halbleiterfirma lässt sich deshalb weder allein an der minimalen Transistorgröße noch an einem einzelnen Umsatzjahr ablesen.
Die 2020er-Jahre: KI, moderne Fertigung und die Grenzen der Konzentration
In den 2020er-Jahren stieg die Nachfrage nach spezialisierten Prozessoren für Rechenzentren und KI-Systeme stark an. Dadurch rückten Grafik- und KI-Beschleuniger, schnelle Speicher wie HBM sowie fortschrittliches Packaging besonders in den Vordergrund. Unternehmen wie NVIDIA, AMD, Samsung, SK hynix, Micron und TSMC erfüllen dabei unterschiedliche Aufgaben, die in einem modernen Rechensystem eng zusammenwirken.
Gleichzeitig bleibt die Produktion besonders anspruchsvoller Logikchips auf wenige Anbieter und Standorte konzentriert. In Europa spielt ASML bei der Lithografie eine wichtige Rolle, während viele amerikanische, japanische und europäische Zulieferer entscheidende Prozessanlagen, Materialien und Messgeräte liefern. Eine Chipfabrik ist daher niemals eine ausschließlich nationale Technologie: Auch wenn ein Wafer an einem bestimmten Ort bearbeitet wird, beruhen seine Fertigungsprozesse auf internationalem Know-how.
Regierungen fördern zunehmend lokale Fertigungskapazitäten und resilientere Lieferketten. Wie erfolgreich einzelne Vorhaben wirtschaftlich werden, hängt jedoch von langfristig tragfähiger Nachfrage, Fachpersonal und einem funktionierenden Zuliefernetz ab. Die Halbleiterindustrie bleibt damit ein Spannungsfeld zwischen globaler Spezialisierung und dem Wunsch nach regionaler Versorgungssicherheit.
Warum ausgerechnet diese Unternehmen wichtig wurden
Rückblickend waren die entscheidenden Wendepunkte keineswegs nur neue Firmengründungen. Bell Labs prägte den wissenschaftlichen Ursprung, Texas Instruments und Fairchild die frühe industrielle Umsetzung. Intel und AMD stehen für die Entwicklung komplexer Prozessoren. Japanische und koreanische Elektronikkonzerne demonstrierten die Bedeutung von Fertigungsqualität und Skaleneffekten im Speicherbereich. UMC und insbesondere TSMC veränderten die wirtschaftliche Organisation der Waferfertigung.
ASML und andere Anlagenhersteller machten deutlich, dass auch die Ausrüstung einer Chipfabrik zu einer eigenständigen Spitzentechnologie werden kann. Arm, Qualcomm und NVIDIA zeigten, wie wichtig Entwurf, Architektur und Systemwissen auch ohne eine eigene führende Fertigung sind. Infineon, STMicroelectronics, NXP und Renesas stehen wiederum für die weiterhin bedeutende Welt von Mikrocontrollern, Analog- und Leistungshalbleitern.
Die Geschichte der Halbleiterunternehmen ist damit keine einfache Rangliste von Gewinnern und Verlierern. Sie ist die Geschichte einer sich ständig verändernden Arbeitsteilung. Anfangs konnten einzelne Unternehmen einen großen Teil der Wertschöpfung selbst beherrschen. Heute entsteht ein leistungsfähiger Chip meist durch die Beiträge vieler spezialisierter Firmen, die jeweils einen eng definierten Teil des technischen Problems lösen. Genau dieses Zusammenspiel machte aus wenigen frühen Transistorherstellern eine weltweite Industrie.
Quellen und weiterführende Literatur
- Texas Instruments: Unternehmensgeschichte von GSI bis zum integrierten Schaltkreis
- Intel: Gründung 1968 und die Fairchild-Wurzeln
- Semiconductor Industry Association: Die Unternehmensfamilie von Fairchild und die Gründungswellen
- Samsung Semiconductor: Unternehmenschronik seit 1974
- UMC: Geschichte vom taiwanischen IDM zum Foundry-Unternehmen
- TSMC: Gründung 1987 und das Pure-Play-Foundry-Modell
- ASML: Unternehmensgeschichte seit 1984
- Arm: Gründung 1990 und das Lizenzgeschäftsmodell
- NVIDIA: Entwicklung seit der Gründung 1993
- Qualcomm: Gründung 1985 und Entwicklung der Mobilfunktechnik
- STMicroelectronics: Zusammenschluss von SGS und Thomson 1987
- Infineon: Ausgliederung der Siemens-Halbleiteraktivitäten 1999
- NXP: Erster Geschäftsbericht 2006 und Ausgliederung aus Philips
- Renesas: Unternehmenszusammenschluss 2010
- Micron: Gründung 1978 und frühe DRAM-Entwicklung